🔥 OFERTA DE LANZAMIENTO EXCLUSIVA: 40% OFF SÓLO POR HOY
Finaliza en: 14:59
Emanuel Edu Financiera Logo
Dueño, No Inquilino Emanuel Edu Financiera
🛡️ Método Actualizado Argentina 2026 · Creado por un Insider Bancario

Dejá de ser el inquilino que los bancos rechazan y convertite en el perfil que aprueban: Aprendé el sistema para hackear tu scoring a tu favor y dejá de regalarle tu sueldo a un alquiler.

El método técnico exacto para blindar tu CUIT, eliminar deudas fantasmas del BCRA y acceder a tasas preferenciales UVA sin que el algoritmo te rebote en 24 horas.
4.7/5 | +123 Hipotecarios Aprobados en Argentina
⚡ Acceso Inmediato PDF
📊 Dashboard Interactivo
🔒 Mercado Pago
🛡️ Garantía de Satisfacción
Pack Tu Primer Vivienda 40% OFF
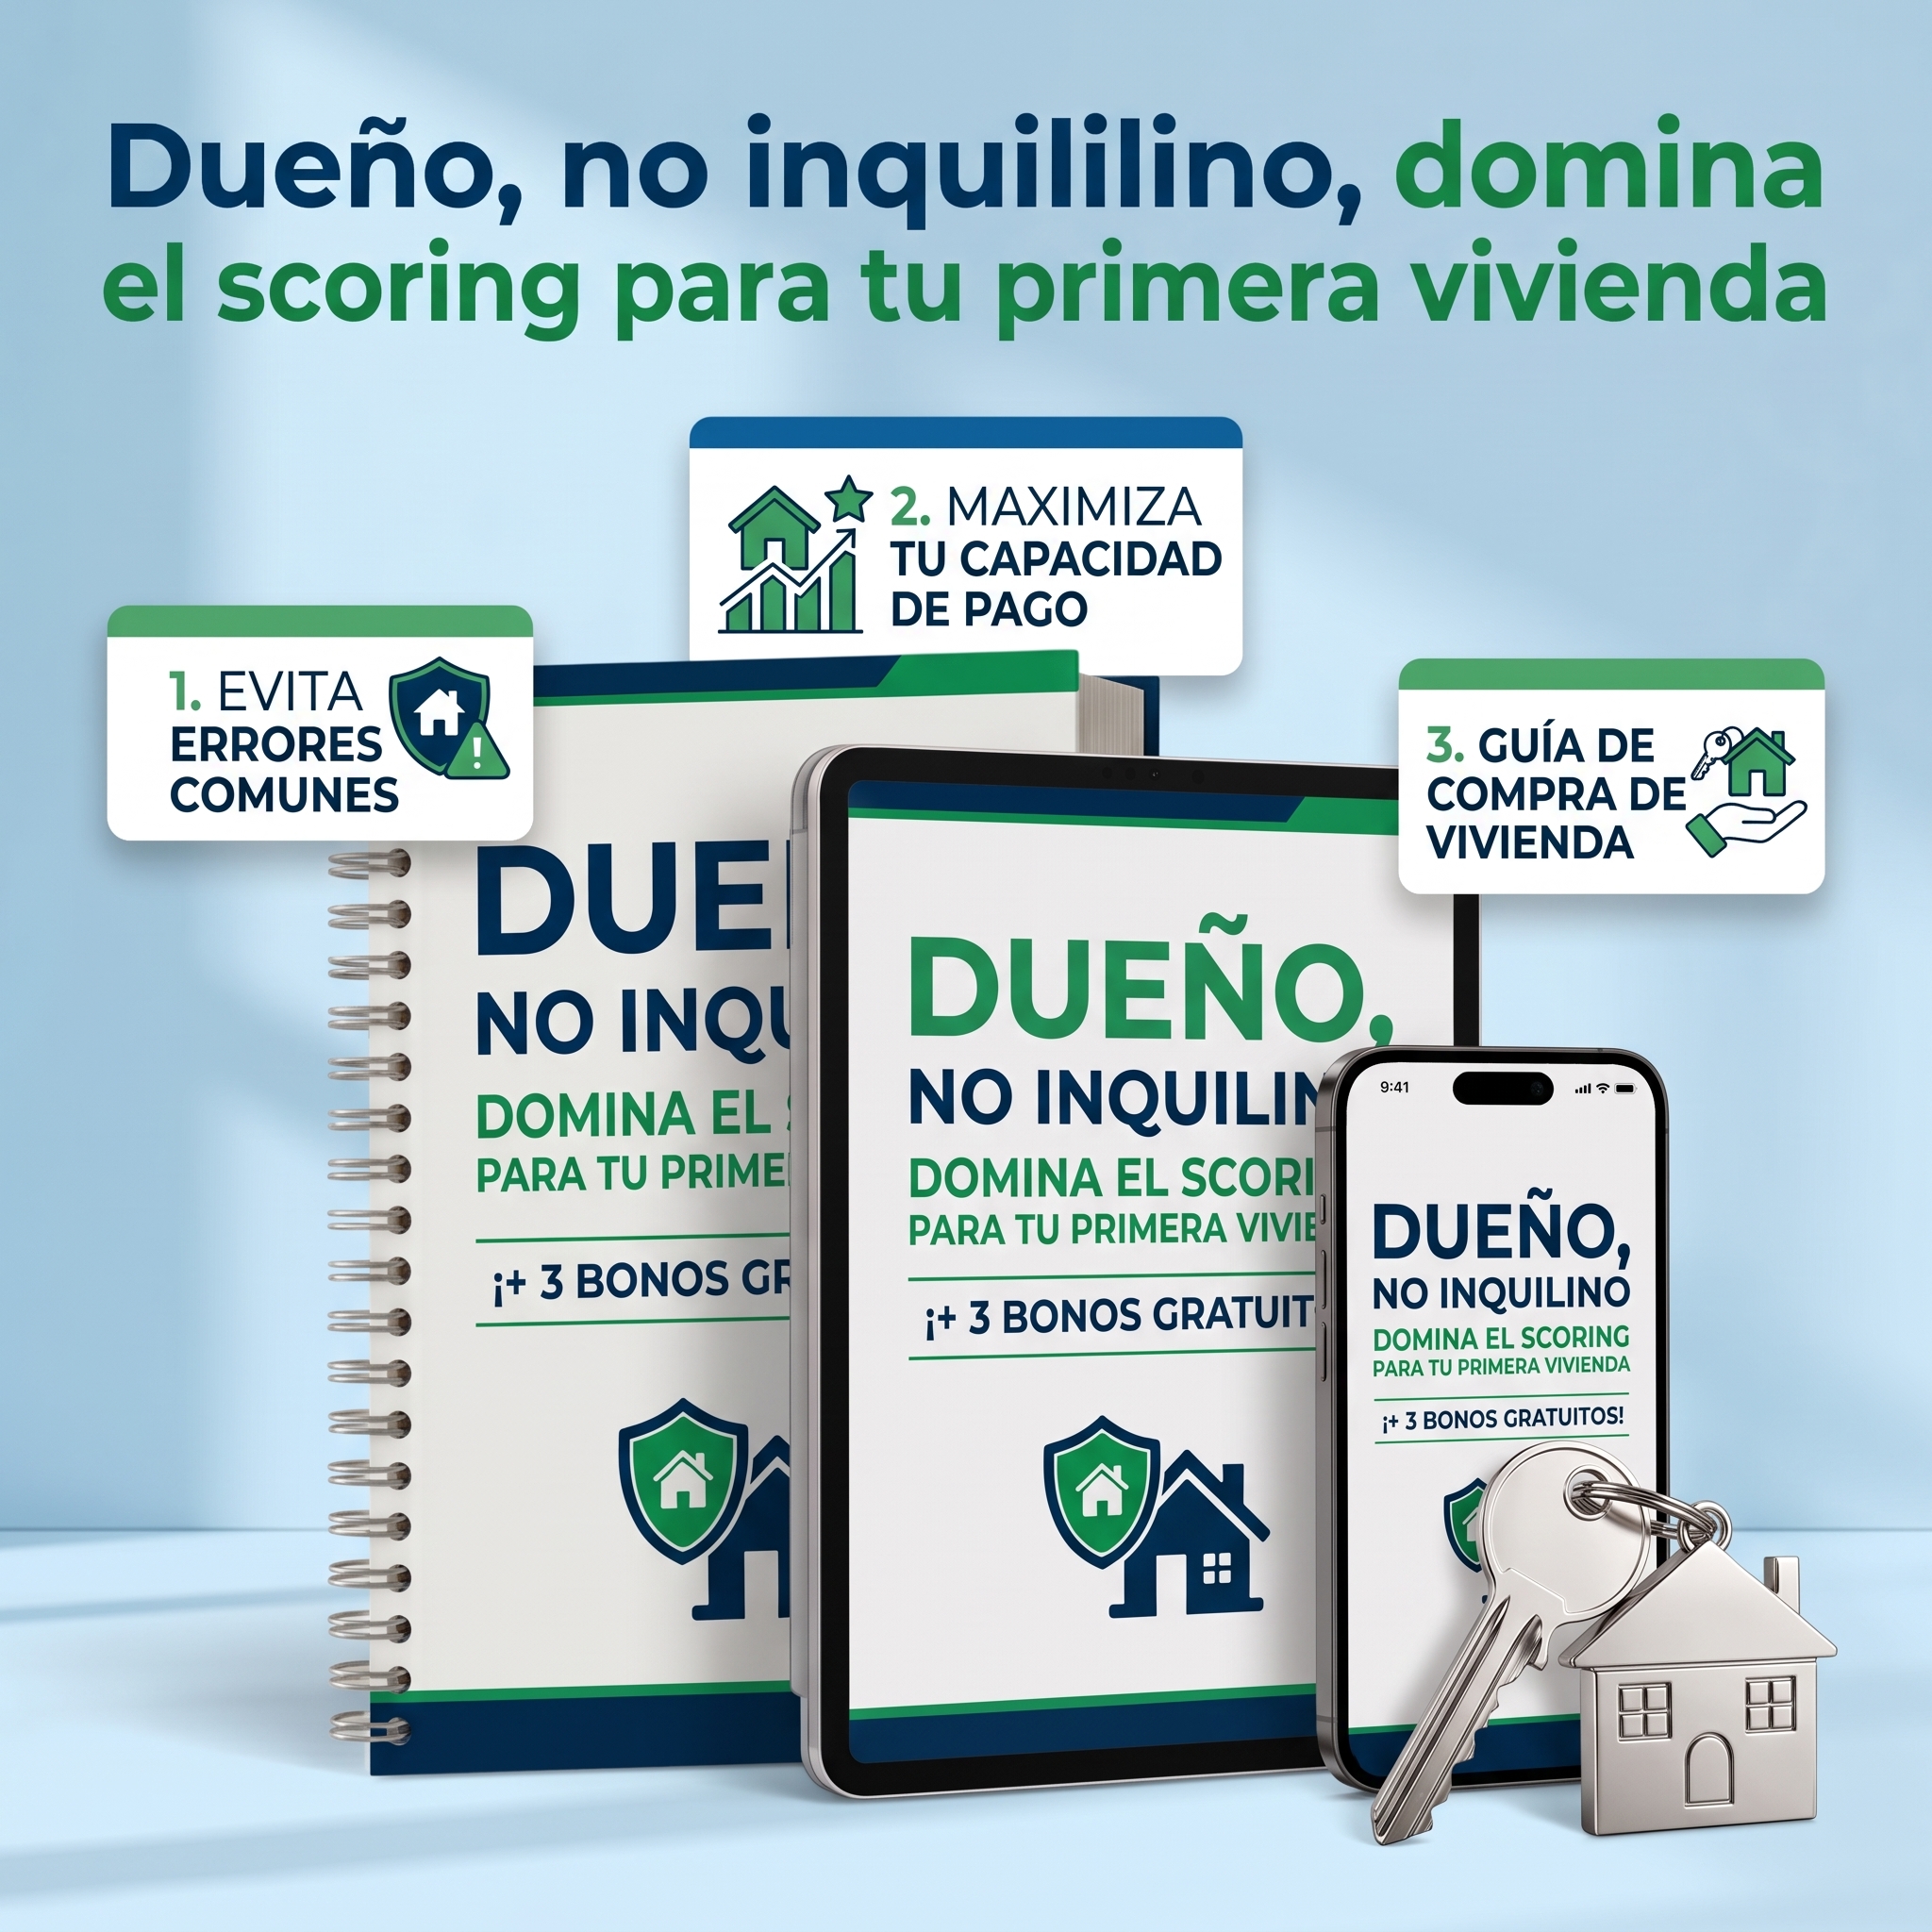
Bundle Domina el Scoring para tu Primer Vivienda
1. EVITA RECHAZOS
2. SUBE TU SCORING
3. APP DE GESTIÓN

Guía en PDF + Software de Scoring Local

Compatible con Celulares, Tablets y PC

DIAGNÓSTICO RÁPIDO

¿Identificás alguna de estas situaciones?

✕

Sentís la frustración de dejar medio sueldo todos los meses en un alquiler que nunca va a ser tuyo, mientras las cuotas de un crédito propio costarían casi lo mismo.

✕

Cargaste tus datos en la web del banco ilusionado con la pre-aprobación en 24 horas y el sistema te rebotó de inmediato con un mail genérico sin darte explicaciones.

✕

Una factura olvidada de telefonía o el costo de mantenimiento de una cuenta vieja te mandó a Situación 2 o 3 en la Central de Deudores del BCRA y hoy te bloquea la compra de tu casa.

✕

Tenés un buen recibo de sueldo en blanco y estabilidad laboral, pero el banco igual te niega el préstamo porque no entendés cómo evalúan tu índice de endeudamiento.

💡

Calificar a un crédito hipotecario toma 6 meses de entrenamiento previo: si esperás a encontrar la propiedad para mirar tu scoring, ya es tarde. ⏳

TU HOJA DE RUTA

En 180 días, pasá de estar bloqueado por el sistema a tener tu crédito hipotecario pre-aprobado.

Esto es exactamente lo que va a ocurrir con tu perfil financiero cuando apliques el método en la práctica:

1

1 - Diagnóstico Cero Sorpresas

Descargás y entendés tus reportes oficiales de la Central de Deudores del BCRA, Veraz y Nosis sin intermediarios. Identificás qué datos suman y cuáles activan alertas de riesgo.

2

2 - Limpieza Legal Rápida

Aplicás las plantillas formales de rectificación bajo la Ley 25.326. Obligás a bancos y burós a corregir registros caducos o erróneos en un plazo perentorio de 5 días hábiles.

3

3 - Saldo Blindado al Cierre

Dominás la brecha estratégica entre fecha de cierre y vencimiento. Reducís tu índice de utilización de tarjetas por debajo del 30% para reportar solvencia permanente al BCRA.

4

4 - Escalar a Categoría Elite

Ejecutás el protocolo técnico para subir de 400 a 800 puntos mediante bancarización estratégica y un mix de crédito saludable que te posiciona como cliente preferencial.

5

5 - Capacidad Prestable al Máximo

Eliminás límites basura y cuotas invisibles. Llevás tu relación cuota-ingreso al 25%-30% legal de tus ingresos netos para calificar al monto más alto de financiación.

6

6 - Alianza Familiar Blindada

Auditás y perfilás a tu cónyuge, conviviente o codeudor antes de ingresar la solicitud. Evitás que un mal score ajeno destruya la calificación de la carpeta familiar.

OFERTA ESPECIAL DE LANZAMIENTO

¿Te vas a perder la oportunidad de tener tu casa propia por solo este precio?

🎁 PAQUETE COMPLETO DE ACCESO INMEDIATO (50% OFF)
Ebook Domina el Scoring
+ Software Local Incluido
OFERTA DE LANZAMIENTO · DESCARGA INMEDIATA

E-book "Dueño, No Inquilino" + 3 Bonos Gratis + Software

La ingeniería técnica definitiva para blindar tu CUIT, eliminar deudas fantasmas y calificar al monto más alto de crédito hipotecario.

🎁

BONO #1: KIT LEGAL DE CARTAS DOCUMENTO (LEY 25.326)

Plantillas formales en Word para intimar a bancos, Veraz y BCRA a eliminar registros caducos en 5 días.

🎁

BONO #2: MATRIZ DE CRÉDITO HIPOTECARIO UVA

Planilla para estructurar tu relación cuota-ingreso al 30% máximo prestable sin rebotes del analista de riesgo.

🎁

BONO #3: SOFTWARE LOCAL DE SCORING BANCARIO

Simulador de autogestión para auditar tu perfil crediticio y subir de 400 a 800 puntos en privado.

❌ Gasto Pasajero
👟
GASTO EN INDUMENTARIA

$29.999 ARS

"¿No dudas en gastar $29.999 en unas zapatillas, pero dudas en invertir en el techo de tu familia?"

Se desgastan en 6 meses y tu sueldo sigue atrapado en un alquiler.
✨ Inversión Inteligente
Mockup E-book Scoring
INVERSIÓN DEFINITIVA

$29.999 ARS

"El conocimiento técnico de un insider bancario y el software local de autogestión para que el algoritmo te apruebe el crédito UVA de por vida."

Te ahorra millones en intereses y te da las llaves de tu casa propia.
40% OFF DESCUENTO DE LANZAMIENTO

Precio regular: $49.999,00 ARS

HOY SOLO: $29.999,00 ARS
🔴 49 personas están revisando esta oferta en este momento
🚨 LA OFERTA EXPIRA PRONTO
🔥 LA OFERTA EXPIRA EN: [ 14 : 59 ]
Mercado Pago
Visa
Mastercard
Descarga Inmediata
Respuestas Claras

Preguntas Frecuentes sobre Scoring Hipotecario

Todo lo que necesitás saber antes de acceder a la guía y software de autogestión.

¿En qué formato recibo el material y cómo accedo después de pagar?
El acceso es automático e inmediato. Una vez aprobado el pago por Mercado Pago, el sistema te redirige a la pantalla de descarga y te envía un correo electrónico con los enlaces directos para descargar la guía en formato PDF (optimizada para celular, tablet o PC) y el acceso al Dashboard interactivo de gestión.
¿Necesito conocimientos previos de finanzas o leyes para entenderlo?
No. El manual está redactado con un enfoque paso a paso y sin tecnicismos innecesarios. Se explica con ejemplos cotidianos cómo funciona el sistema bancario, cómo interpretar los informes oficiales y qué acciones exactas realizar para subir el puntaje de forma ordenada.
¿Qué incluye exactamente el Dashboard interactivo?
Es una herramienta diseñada para calcular automáticamente tu capacidad de endeudamiento real, proyectar el valor máximo de propiedad al que podés aspirar según tus ingresos y simular cómo impacta la cancelación de tarjetas o préstamos en tu perfil antes de presentar la carpeta en el banco.
¿Por qué pagar por esta guía si hay información en internet?
En internet abunda la información desactualizada, genérica o basada en sistemas de otros países. Este material reúne la metodología real aplicada por un insider bancario en Argentina, con normativas vigentes del BCRA, casos prácticos y herramientas listas para usar, ahorrándote meses de rechazos y costos innecesarios.
¿Qué pasa si tengo dudas con la descarga o el material?
Contás con soporte directo por correo electrónico para resolver cualquier inconveniente técnico con los archivos o el acceso al material de forma rápida.
¿Si figuro en el Veraz o en la Central de Deudores del BCRA, este método me sirve?
Sí. Se detalla el procedimiento formal y legal para solicitar la rectificación o supresión de datos erróneos o deudas prescriptas bajo la Ley de Protección de Datos Personales (Ley 25.326), paso indispensable para rehabilitar tu historial crediticio.
¿Cuánto tiempo se necesita para mejorar el puntaje crediticio antes de ir al banco?
Depende de tu situación inicial. Para correcciones de informes erróneos, los plazos legales son de pocos días hábiles. Para construir o elevar un score sólido desde cero mediante historial bancario positivo, se recomienda seguir el plan estratégico durante un período de 90 a 180 días.
¿Tener un sueldo alto en blanco garantiza que me aprueben el préstamo UVA?
No. El banco evalúa principalmente la relación entre tus ingresos y tus compromisos mensuales (tarjetas, límites asignados aunque no los uses y otros préstamos). Si tenés ingresos altos pero un mal manejo de límites o historial negativo, el scoring te rechazará automáticamente.
¿Cómo se calcula la cuota máxima que el banco me puede otorgar?
Por normativa general, la cuota del crédito no puede superar entre el 25% y el 30% de los ingresos netos demostrables del solicitante (o del grupo familiar si suman ingresos). En el ebook y en el Dashboard aprenderás a optimizar esta relación para calificar al monto más alto posible.
¿Puedo sumar ingresos con mi pareja, familiares o un codeudor?
Sí, la mayoría de las entidades bancarias permiten sumar ingresos con cónyuges, concubinos o familiares directos para ampliar el monto prestable. La guía explica qué documentación precisa requiere cada banco para validar ingresos conjuntos sin objeciones.